
 まちょすNISA満額っす!これで老後は安泰っす!
 ハムスケその老後、自分の脚で歩けてます?
 エグゼ筋資産は積み立てているのに、体は取り崩しだけ。使う本人がいなければ、資産は意味を持ちません。
2026年の新語・流行語大賞に、「NISA貧乏」がノミネートされました。
将来への不安から投資にお金を回しすぎて、今の暮らしが苦しくなることを指す言葉です。
この記事は投資の話ではありません。経営者の体では、これと逆のことが起きているという話です。
NISA貧乏は「将来のために今を削る」
構造を整理します。
- 将来が不安
- だから今の取り分を削って積み立てる
- 削りすぎて、今が回らなくなる
問題は積立そのものではなく、配分です。将来と今のバランスが崩れている。
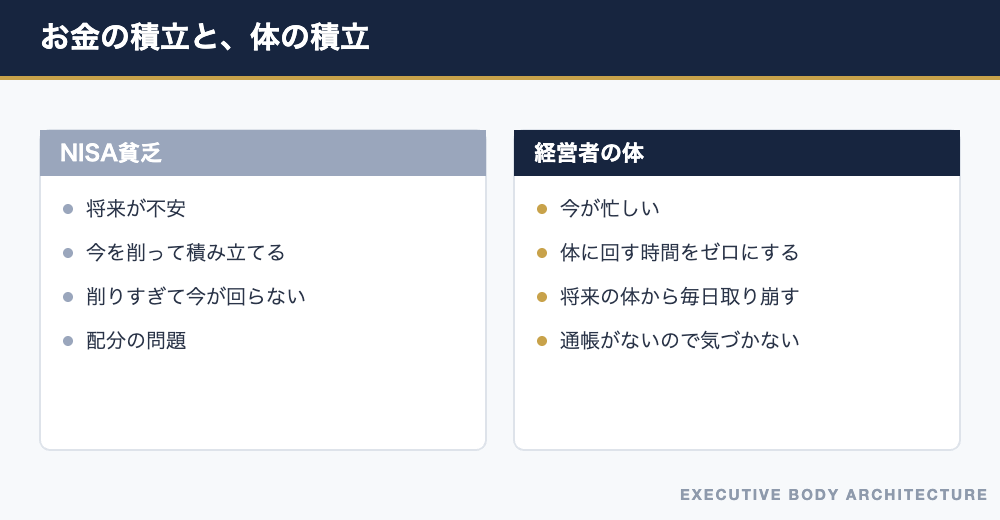
経営者の体は「今のために将来を削っている」
40代・50代の経営者の体で起きているのは、この逆です。
- 今が忙しい
- だから体に回す時間をゼロにする
- 将来の体から、毎日取り崩している
金融資産は積み立てている。保険にも入っている。体だけ、積立ゼロで引き出しだけが続いている。
しかも体の口座は、残高が見えません。通帳がない。だから取り崩していることに気づかない。
気づくのは、階段で息が上がる、立ち上がるときに声が出る、蓋が開かない、といった形で残高不足の通知が来たときです。
その通知の読み方は「よいしょ」と言って立ち上がるようになったら|最初に落ちる動作、ペットボトルが開けにくくなった|握力が落ちるとき体で起きていることにまとめました。
体の積立が、金融の積立と違う3点
1. あとから一括で入金できない
お金は、遅れた分をまとめて入れられます。体はできません。
10年分の不足を3ヶ月で取り戻そうとすると、故障します。短期間で体重を落とすと、落ちた分の2〜3割は筋肉です。
この失敗の構造は40代・50代の20キロ減量|経営者が失敗する3つの構造的な理由で扱いました。
2. 放置すると元本が減る
現金は置いておいても額面は減りません。筋肉は、使わなければ減ります。
40代以降は、何もしなければ下半身から落ちていく。「何もしない」は現状維持ではなく、取り崩しです。
詳しくは太ももの筋肉量が代謝を決める|40代で最初に落ちる場所。
3. 引き出すのは自分しかいない
資産は家族に残せます。体は残せません。
積み立てた金融資産を使うのは、将来の自分です。その自分が動けなければ、資産は使い道を失います。
最低積立額は、思っているより小さい
NISA貧乏の教訓は、無理な額を積むと続かないことです。体も同じ。
だから最初の積立は、生活を削らない額にします。
1. 30分に1回、立ち上がる(毎日)
1日20回で、週140回の立ち上がりになります。時間はゼロ。これが最小の積立です。
2. 移動のうち1区間だけ歩く(毎日)
運動の時間を作るのではなく、既にある移動を差し替える。
3. 週1回・同じ曜日・同じ時間の枠を取る(一度決めれば効き続ける)
中身は後でいい。枠が先です。空いた時間に入れようとすると、永遠に入りません。
週2時間で設計する方法はジムに通っても体が変わらない5つのパターン、重要だが緊急でないものが後回しになる構造は経営者の健康が後回しになる理由|第二領域に入らない構造にまとめています。
残高を見える化する
通帳がないなら、作ります。費用ゼロで取れるものだけ。
- 月1回、横からの写真(首の位置と腹の張りは横からしか出ない)
- 同じ階段での息の上がり方(条件が固定されるので差分が取れる)
- 手を使わずに椅子から立てるか
- 年1回の健診を、前年と並べて見る
自分の変化だけ見えない理由は久しぶりに会った同期が老けていた|同年代の変化は、自分の鏡である、健診の使い方は健康診断の前日に何をしても数値は変わらないのかに書きました。
やらないほうがいいこと
- 年明けから一気に取り返す:体は一括入金を受け付けない
- 高額なジムや器具から入る:続かない積立は、積立ではない
- 「落ち着いたら始める」:落ち着く日は来ない。その間も取り崩しは続く
痛みや持病がある場合は、始める前に医療機関に相談してください。
よくある質問
今からでも間に合いますか
間に合います。最初の4〜6週で変わるのは筋肉ではなく神経で、年齢による差が小さい領域です。詳しくは経営者のボディメイク|3ヶ月で変わる人と変わらない人の決定的な差。
お金をかければ早く戻りますか
お金で買えるのは環境と知識までです。体を動かす部分は、本人しかできません。
NISAはやめたほうがいいですか
この記事は投資の是非を扱っていません。言いたいのは、資産の配分表に「体」の行があるか、という一点です。
まとめ
- NISA貧乏は「将来のために今を削る」。経営者の体は逆で「今のために将来を削っている」
- 体の口座には通帳がない。残高不足の通知は、階段・立ち上がり・握力に出る
- 体の積立は、あとから一括入金できない/放置すると元本が減る/引き出すのは自分だけ
- 最小の積立は、30分に1回立つ・1区間歩く・週1回の枠
- 残高は、横からの写真・同じ階段・椅子からの立ち上がり・健診の前年比で見る
- 一気に取り返そうとするのが、いちばん失敗する
資産を積み立てている人ほど、それを使う体の残高を見ていません。
ここまでで、体の側で起きていることは整理できました。
ただ、多くの経営者が止まるのは「何から手をつけるか」を決める手前です。調べるほど選択肢が増え、動けなくなる。
その仕組みと抜け方を、無料レポートにまとめています。自分の「情報過多度」が分かるセルフ診断10項目つきです。
無料レポート
賢い経営者ほど、なぜ身体づくりで失敗するのか
―情報を集めるほど遠ざかる、逆説の正体
内容を確認してから受け取れます/15分で読めます
